
Cuando uno habla de ganadería de carnes en Uruguay no caben dudas, ha sido el buque insignia de nuestra economía a lo largo de toda su historia.
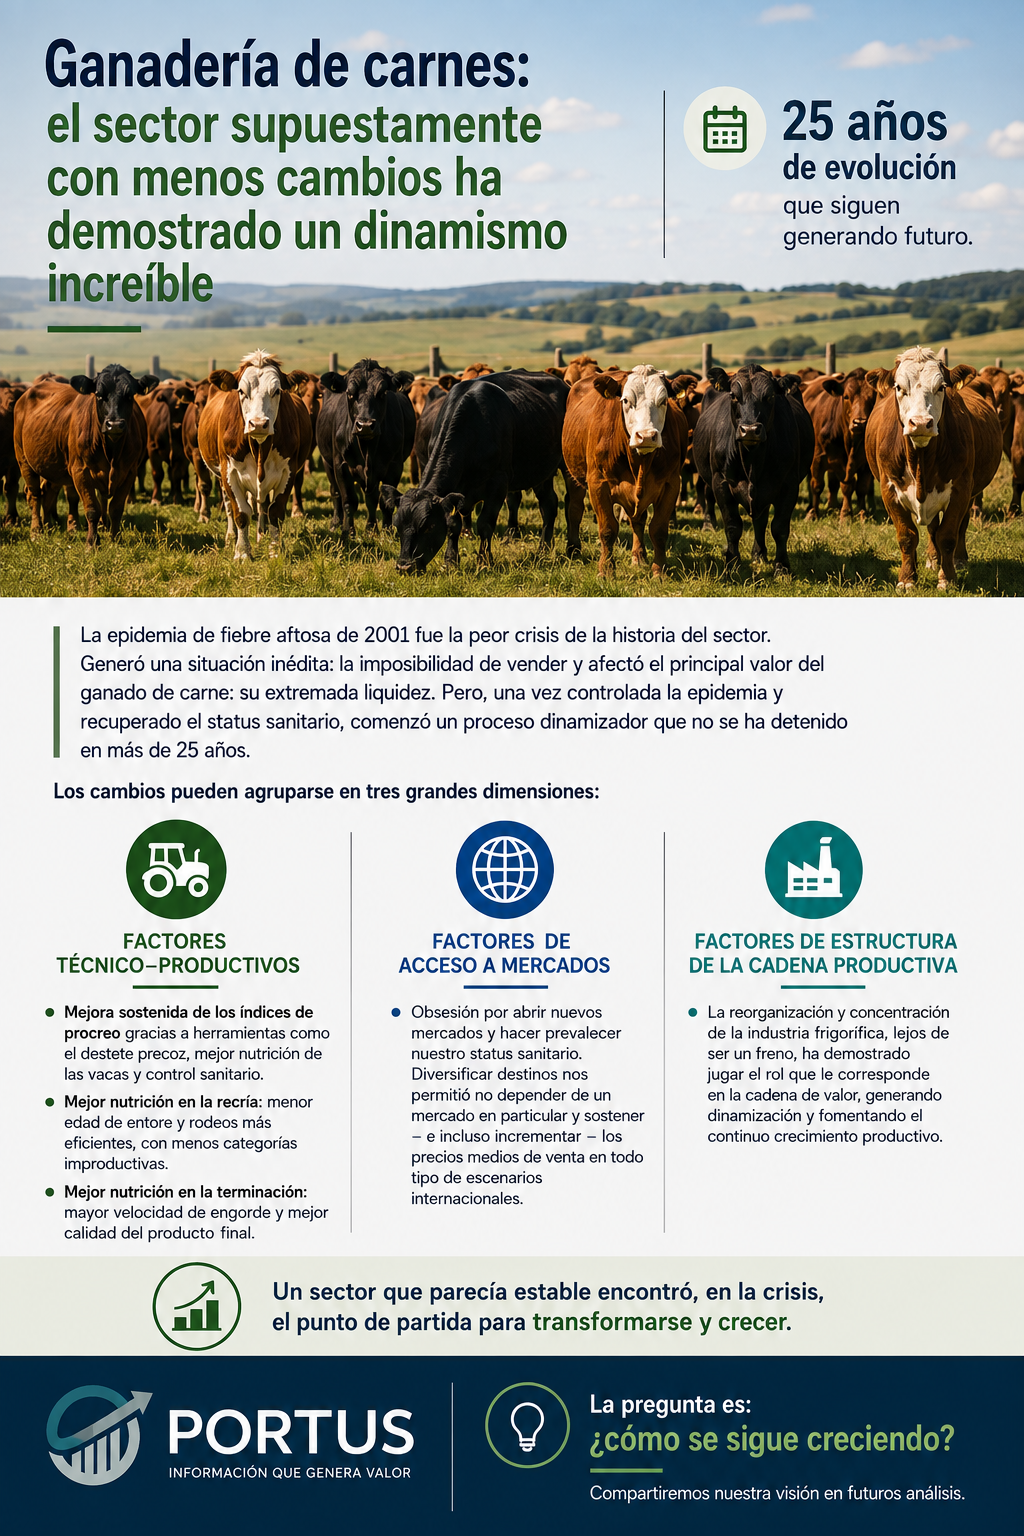
No es la idea de este artículo repasar esa historia, desde la introducción del ganado bovino por Hernandarias hasta los saladeros, el alambramiento y tantos otros hitos. El foco está en los cambios que se operaron en la producción a partir de la peor crisis de su historia: la epidemia de fiebre aftosa que se instala a partir de 2001.
Aquella crisis generó una situación inédita: la imposibilidad de vender.
Y esto golpeó una de las principales características del ganado de carne: su extremada liquidez. Más allá del momento o del precio, el ganado siempre tiene un comprador y un mercado. A mayor o menor precio, siempre se puede colocar.
La aftosa hizo desaparecer, aunque fuera temporalmente, ese atributo que considero uno de los principales valores del ganado como bien comercializable.
Pero lo más increíble fue lo que esa crisis generó después.
Una vez controlada la epidemia y recuperado el status sanitario, comenzó un proceso dinamizador del sector que no se ha detenido en más de 25 años.
Para ordenar el análisis, podemos agrupar los principales cambios en tres grandes dimensiones:
• Técnico-productivos
• Acceso a mercados
• Estructura de la cadena productiva
En lo técnico-productivo, se estabilizaron y mejoraron los índices de procreo, apoyados en herramientas como el destete precoz, una mejor nutrición de las vacas de cría y el control de problemas sanitarios que muchas veces permanecían “silentes”, pero afectaban el objetivo de un ternero por vaca por año.
También mejoró la nutrición durante la recría. Esto permitió reducir sistemáticamente la edad de entore y construir un rodeo más eficiente, con menor proporción de categorías improductivas.
Esa misma mejora tuvo impacto en la edad de faena, elevando los porcentajes de extracción y reduciendo nuevamente el peso de las categorías improductivas dentro de la escalera de novillos.
Y la nutrición en la terminación permitió no solo acelerar el engorde, sino también mejorar la calidad del producto final.
En acceso a mercados hay un punto que merece destacarse: durante estos 25 años se mantuvo casi una obsesión por abrir nuevos destinos y, al mismo tiempo, preservar nuestro status sanitario.
Esa estrategia fue clave. Nos permitió reducir la dependencia de un mercado particular y sostener —e incluso incrementar— los precios medios de venta en escenarios internacionales muy diferentes.
Finalmente, la estructura de la cadena también cambió. La industria frigorífica experimentó una concentración creciente que, lejos de actuar como un freno, ha demostrado jugar un papel dinamizador dentro de la cadena de valor y acompañar el crecimiento productivo.
Entonces, la pregunta que queda planteada es inevitable:
¿Cómo seguimos creciendo?
Ese será el tema de los próximos análisis.
Comments are closed